Liebe Investoren und Freunde von Paladin,
heute vertiefen wir das Thema Aktienrückkäufe. Diese Form der Kapitalrückführung hat in unserem Sweet Spot, den europäischen Nebenwerten, angesichts historisch günstiger Bewertungen zuletzt deutlich an Bedeutung gewonnen und wird auch unter Investoren intensiv diskutiert. Uns begegnen Rückkäufe an vielen Stellen im Portfolio, teilweise in erheblichem Ausmaß. Wir möchten zeigen, was ein Rückkauf für den Wert der verbliebenen Aktien bedeutet, abhängig davon, wie viele Aktien ein Unternehmen zurückkauft und zu welchem Preis. Außerdem laden wir wieder zum Mitrechnen ein, diesmal bei unserer Kernposition Medios. Danach geht es um Ion Beam Applications (IBA) und ihre Beteiligung an PanTera. Anknüpfend an das letzte Webinar zeigen wir zudem, wie wir unseren Analyseprozess durch die Entwicklung im Bereich der künstlichen Intelligenz (KI) angereichert haben und welche neuen Positionen inzwischen ihren Weg in das Portfolio finden. Über Feedback und Austausch mit unseren Lesern würden wir uns sehr freuen.
Bevor wir beginnen, ein wichtiger Hinweis. Der Paladin ONE wurde am 1. Januar 2026 aufgelegt und ist damit noch kein volles Jahr alt. Nach den regulatorischen Vorgaben darf ein Fonds in seinen ersten zwölf Monaten keine konkreten, quantifizierten Aussagen zur Wertentwicklung treffen, weder zum Fonds selbst noch zu den darin enthaltenen Wertpapieren. Für unsere Leser bedeutet das, dass wir in diesem Brief an vielen Stellen leider unkonkret bleiben müssen und nicht die Transparenz bieten können, die unser eigener Anspruch ist. Erst ab dem Jahr 2027 ist dies möglich. Wer sich über die Wertentwicklung informieren möchte, kann die monatlichen Ultimo-Factsheets nutzen. Anhand der Factsheets lässt sich sowohl die Entwicklung in den ersten neun Monaten als auch isoliert im dritten Quartal nachvollziehen.
Wann Aktienrückkäufe für verbliebene Aktionäre Wert schaffen
Ein Management hat im Kern zwei Aufgaben. Die erste ist die strategische: das operative Geschäft ausrichten und führen. Die zweite wird oft unterschätzt, nämlich die Kapitalallokation. Gemeint ist die Frage, was ein Unternehmen mit den erwirtschafteten Cashflows anfängt. Es kann sie in das eigene Geschäft reinvestieren, andere Unternehmen übernehmen, Schulden tilgen, eine Dividende zahlen oder eigene Aktien zurückkaufen. Welcher Weg der richtige ist, hängt von der Rendite ab, die jede dieser Optionen verspricht.
Manche Unternehmen entwickeln sich operativ gut, generieren hohe Cashflows, werden an der Börse gleichzeitig aber historisch günstig bewertet. Hier sind Aktienrückkäufe besonders attraktiv.
Entsprechend fordern Investoren zunehmend Aktienrückkäufe, und immer mehr Unternehmen setzen sie um. Einige Beispiele aus unserem Portfolio:
- Brockhaus Technologies hat am 24. September das öffentliche Rückkaufangebot (Tender) über 90 Mio. Euro angekündigt. Zu 25,00 Euro je Aktie wird die Gesellschaft voraussichtlich 3,6 Mio. ausstehende Aktien erwerben. Das entspricht einem Anteil von 34,4 Prozent. Der Angebotspreis liegt 19 Prozent über dem Kurs vor Ankündigung des Rückkaufs. Die Annahmefrist lief bis zum 9. Oktober.
- q.beyond hat Ende August ebenfalls ein öffentliches Rückkaufangebot lanciert. Angeboten wurde der Rückkauf von 10 Prozent des Grundkapitals zu 3,78 Euro je Aktie. Auch hier wurde eine Prämie von 13 Prozent auf den letzten Börsenkurs geboten. Der Gesellschaft wurden 4,9 Mio. Aktien angedient, folglich beträgt die Zuteilungsquote 51 Prozent.
- TruFin hat im Rahmen eines Tender-Angebots 43,1 Prozent der eigenen Aktien zurückerworben. Zusammen mit einer Sonderdividende flossen rund 79 Mio. Pfund an die Aktionäre zurück. Das entsprach rund 63 Prozent des Börsenwerts zum Zeitpunkt der Ankündigung und hat die Aktie auf ein Mehrjahreshoch getrieben (vor Dividendenabschlag).
- Materialise kauft seit Ende Januar für bis zu 30 Mio. Euro eigene Aktien zurück, laufend über die Börse statt per Tender. Bei Ankündigung entsprach das Volumen rund 10 Prozent des Börsenwerts.
- Medios hat im vergangenen Jahr erstmals Aktien zurückgekauft, 3,9 Prozent des Grundkapitals per Tender. Analysten und Investoren fragen dort derzeit verstärkt nach weiteren Rückkäufen. Das Management bekennt sich offen zur Sinnhaftigkeit dieser Option, lässt sich beim Zeitpunkt aber nicht in die Karten schauen.
- CEWE hat am 14. September ein neues Rückkaufprogramm über bis zu 18 Mio. Euro angekündigt, das waren bei Bekanntgabe bis zu 2,0 Prozent des Grundkapitals.
- Dermapharm hat im Frühjahr per Tender knapp 8 Prozent des Grundkapitals zurückgekauft und die Aktien eingezogen. Spannendes Detail: Der Großaktionär Wilhelm Beier hat begleitet von kräftigen Zukäufen hierdurch seinen Anteil auf knapp 90 Prozent erhöht.
- Cairn Homes hat Anfang September ein weiteres Rückkaufprogramm über bis zu 50 Mio. Euro für die kommenden zwölf Monate gestartet. Bei einem Börsenwert zur Ankündigung von 1,65 Mrd. Euro entspricht das rund 3 Prozent der Aktien.
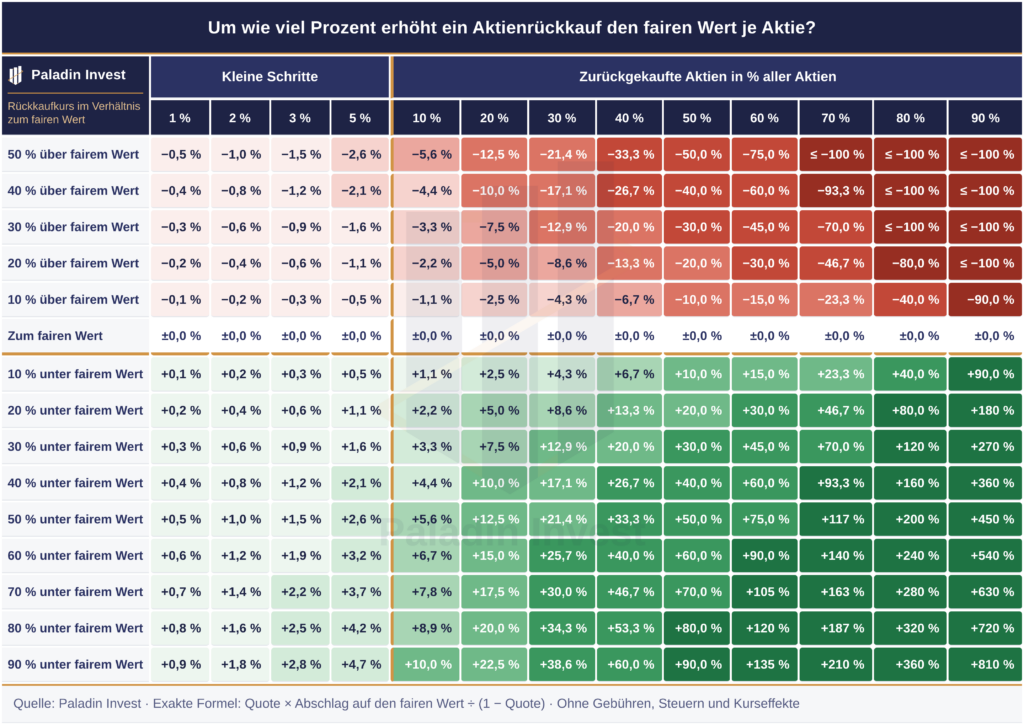
Ob ein Rückkauf den verbliebenen Aktionären nützt, hängt an einer wesentlichen Bedingung: Das Unternehmen muss die eigenen Anteile unter dem fairen Wert zurückkaufen. Nur dann erhöht sich der innere Wert der restlichen Aktien.
Um wie viel der fundamentale Wert je Aktie steigt, lässt sich mithilfe folgender Formel berechnen:
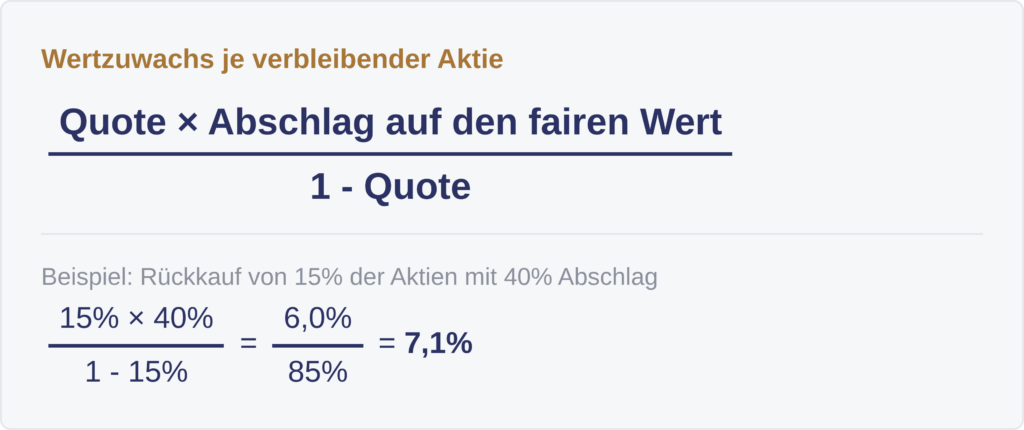
Bei einem Rückkauf von 15 Prozent der Aktien mit 40 Prozent Abschlag steigt der fundamentale Wert je Aktie also um 7,1 Prozent. Je mehr Aktien das Unternehmen zurückkauft und je größer der Abschlag, desto stärker der Effekt.
Die folgende Übersicht zeigt den Wertzuwachs je Aktie für unterschiedliche Rückkaufquoten und Abschläge.
Andienen oder halten: Wie wir über Rückkaufangebote entscheiden
Die Aktien in unserem Portfolio halten wir für unterbewertet, sonst hätten wir sie nicht gekauft. Kommt das Management zum selben Schluss und handelt, bestärkt uns das in unserer Einschätzung. Ein Rückkauf kann aber auch eine effiziente Form der Kapitalrückführung sein. Vor allem ein großes Tender-Angebot ermöglicht es, einen größeren Teil der Position auf einmal und ohne Druck auf den Börsenkurs abzugeben. Für uns maßgeblich sind der von uns ermittelte faire Wert, das verbleibende Aufwärtspotenzial, die Chancen auf unserer Watchlist und das Liquiditätsprofil des Portfolios. Auch wenn wir ein Unternehmen weiterhin für unterbewertet halten, kann ein Tender-Angebot eine gute Gelegenheit sein, effizient in Werte mit einem besseren Chance-Risiko-Profil umzuschichten.
Für uns zählt außerdem, was mit den zurückgekauften Aktien geschieht. Gibt das Unternehmen sie als Aktienoptionen an Mitarbeiter und Management weiter, verliert der Rückkauf für uns grundsätzlich an Reiz, wobei es auf die genaue Ausgestaltung des Programms ankommt. Hält das Unternehmen die Aktien als Akquisitionswährung im eigenen Bestand, entscheidet unser Urteil über das M&A-Profil der Gesellschaft. Am liebsten sind uns erfahrungsgemäß großvolumige Rückkäufe, bei denen das Unternehmen von vornherein ankündigt, die Aktien einzuziehen. Das schafft Klarheit und der zukünftige Wertzuwachs kommt vollständig bei den verbliebenen Aktionären an.
Medios: „Short-term pain, long-term gain“
Auch bei Medios ist ein weiterer Rückkauf eine naheliegende Option. Denn schon auf das laufende Geschäftsjahr wird die Aktie u.E. lediglich mit einem EV/EBITDA-Multiple von 3,9x und einer Free Cashflow-Yield von 13,1 Prozent bewertet. Das Unternehmen ist eine Kernposition, die wir bereits seit Längerem begleiten. Angesichts der Kursentwicklung haben uns zuletzt einige Rückfragen erreicht, ob wir an unserem Engagement festhalten. Die Antwort ist ja. Wir haben uns hier mit großem Optimismus sicherlich zu früh aus dem Fenster gelehnt, was an den Nerven gezehrt hat. Denn Ende Juli hat Medios die Ergebnisprognose für das laufende Geschäftsjahr in der Mitte um 8 Prozent reduziert (adj. EBITDA 88 bis 92 von zuvor 94 bis 102 Mio. Euro). Unsere Renditeerwartung ist bei diesem Investment gleichwohl nach wie vor (außergewöhnlich) hoch.
Wir waren Ende September beim Kapitalmarkttag von Medios im niederländischen Breda und sind bestärkt zurückgekommen. Das liegt weniger an den Zielen für 2031 als an dem, was wir dort über das Unternehmen und insbesondere den neuen Vorstand gelernt haben. Der Vollständigkeit halber: Bis 2031 möchte Medios den Umsatz auf 3,1 Mrd. Euro steigern (2025: 2,1 Mrd.) und das adj. EBITDA auf 170 Mio. Euro in etwa verdoppeln. Das organische Wachstum soll 5 Prozent jährlich betragen und von wertschaffenden Zukäufen ausländischer Compounding-Einheiten flankiert werden.
Medios ist schon über die letzten zehn Jahre stark gewachsen, auch über Übernahmen. Cranach brachte die Größe im Spezialgroßhandel, NewCo Pharma die Größe in der Herstellung patientenindividueller Infusionen (Compounding), Ceban den Schritt ins Ausland und mehr Unabhängigkeit von der deutschen Regulierung. Aus einer Berliner Apotheke ist ein Konzern mit über 2 Mrd. Euro Umsatz geworden. Das EBITDA je Aktie(!) hat sich zwischen 2017 und 2025 fast versechsfacht: Das Konzern-EBITDA kletterte von 7,3 Mio. Euro auf 84,1 Mio. Euro, die gewichtete durchschnittliche Aktienanzahl verdoppelte sich nahezu von 12,8 Mio. auf 25,0 Mio. Je Aktie ergibt das 0,57 Euro gegenüber 3,36 Euro, ein Plus von 488 Prozent bzw. 25 Prozent p.a.
Was in der Vergangenheit funktioniert hat, muss für die nächste Entwicklungsstufe aber weiterentwickelt werden. Medios sei bisher geführt worden wie eine große Apotheke. Jetzt mache man daraus ein Industrieunternehmen. So hat uns CEO Thomas Meier am Rande des Kapitalmarkttags den Stand der Dinge beschrieben. Und es fasst gut zusammen, was auf dem Event präsentiert wurde.
Ein Vorstand, der aufräumt
Thomas Meier ist seit Februar CEO, Stefan Bauerreis seit Mitte April Finanzvorstand (CFO). Seitdem ist bei Medios alles auf dem Prüfstand, im positiven Sinne: Was sinnvoll ist, bleibt bestehen. Was den Anforderungen an die kommenden Jahre nicht standhält, wird hinterfragt.
Zuerst hat man den Rückzug aus dem Bereich „Advanced Therapies“ initiiert. Er war noch klein, der Ausbau hätte viel Kapital beansprucht. Medios fehlten die nötigen Fähigkeiten im Haus, und die angestrebte Größe war nicht in Sicht. Meier hat sich für Fokus entschieden und den Bereich eingestellt.
Dann folgte Aschaffenburg. Der Compounding-Standort stand für rund 10 Prozent des deutschen Herstellvolumens. Medios hat ihn im Sommer geschlossen und die Kunden auf andere Standorte verteilt. Die Restrukturierungskosten einschließlich Abfindungen lagen im ersten Halbjahr konzernweit bei 1,8 Mio. Euro, die Einsparungen wirken ab Juli. In Breda kündigte das Management an, das Netz der Standorte laufend weiter zu überprüfen. Das Sparprogramm „Avanti Medios“ zeigt bereits Wirkung. Die Marge der deutschen Herstellung stieg im zweiten Quartal auf 10,2 Prozent, nach 8,9 Prozent im ersten. Die Schließung von Aschaffenburg ist darin noch weitgehend nicht enthalten.
Und auch beim Reporting gibt es Anpassungen bei den EBITDA-Bereinigungen. Bisher hat Medios eine ganze Reihe von Kosten aus dem bereinigten EBITDA herausgerechnet, etwa Aktienoptionen und IT-Projekte. Künftig werden für mehr Transparenz nur noch drei Posten bereinigt, nämlich Kosten für Zukäufe, Restrukturierung einschließlich Abfindungen und nicht zahlungswirksame Effekte aus Kaufpreisen. Für 2025 fiele das bereinigte EBITDA dadurch von 93 auf 87 Mio. Euro. Das tatsächliche EBITDA rückt damit verstärkt in den Fokus. Bauerreis nennt das „not allowing excuses“, was wir begrüßen. Dazu kommt mehr Klarheit nach außen. Ab 2027 berichtet Medios nur noch in zwei Segmenten. Dann sieht jeder, dass das Compounding mit nur einem Fünftel des Umsatzes schon die Hälfte der Segmentergebnisse liefert.
Auch die Integration der Zukäufe hat nun eine besonders hohe Priorität. Für die kürzlich gekaufte Caelo gibt es ein dezidiertes Integrationsteam und ein öffentliches Synergieziel, das bis 2028/29 auf 3,4 Mio. Euro im Jahr steigen soll.
Der Hebel liegt im Reinraum
Das höchste Wertsteigerungspotenzial sehen wir in der Herstellung (Compounding). Im ersten Halbjahr 2027 beginnt Medios in Bonn, Präparate für Krebstherapien teilautomatisiert zu befüllen. Die Personalkosten je Herstellung sollen um bis zu 50 Prozent sinken, gleichzeitig steigt die Kapazität des Standorts. In Marktsteft laufen die Reinräume inzwischen im Schichtbetrieb, um sie besser auszulasten. Bei den Wirkstoffen für Apotheken (APIs) gilt künftig: ein Produkt, ein Standort. Bisher füllten Caelo, Magis und Meta teils dieselben Wirkstoffe an drei Orten ab.
Auch vor der Herstellung gibt es viel zu holen. Verordnungen kommen für das Compounding noch häufig per Fax an. In der Augenheilkunde hat Medios mit „MediosConnect“ bereits eine eigene Plattform etabliert, über die Bestellung und Abrechnung digital laufen. Diese Bestellfunktion verbindet Medios künftig auch exklusiv mit der Software von Connected Consumables, mit der onkologische Praxen ihre Therapie planen und die Dosis berechnen. Der Arzt plant und bestellt dann in einem Schritt, und die Verordnung geht direkt an eine der rund 1.000 Partnerapotheken von Medios.
Warum die Kosten je Präparat so bedeutend sind, zeigt der Blick auf die Krebsinfusionen. Hier bekommen ein Herstellbetrieb wie Medios und die Partnerapotheke von der Krankenkasse im Rahmen der sogenannten Hilfstaxe zwei Dinge bezahlt: einen festen Arbeitspreis für die Herstellung und den Wirkstoff. An den Wirkstoffen ließ sich bisher gut verdienen und genau diese Spanne nehmen die Kassen zunehmend ins Visier. Je kleiner sie wird, desto mehr entscheiden die Herstellungskosten je Präparat über die Marge. Deshalb stehen Automatisierung und Auslastung im Fokus. Für zusätzliche Mengen hat Medios Platz: 2025 hat das Unternehmen in Deutschland rund 426.000 Zubereitungen hergestellt, die Kapazität reicht jedoch für bis zu 600.000.
Regulierung schützt den Marktführer
In Bezug auf Medios konzentriert sich der Kapitalmarkt bei der Regulierung ausschließlich auf die Bedrohungen. Tatsächlich haben Eingriffe die deutschen Apotheken und Medios immer wieder Geld gekostet. Meier fokussiert sich auf eine andere Perspektive: „Short-term pain, long-term gain.“ Werden die Regeln und Preisvorgaben der Kassen verschärft, tut das allen Anbietern weh. Gleichzeitig halten Qualitätsauflagen, Herstellerlaubnisse und Abrechnungsregeln jeden fern, der sie nicht stemmen kann. Der nächste regulatorische Eingriff kommt sicher, sagt CEO Meier. Die Frage sei „not if“, sondern nur, wann. Der Druck auf die kleinen Anbieter wächst damit weiter, und das spielt Medios in die Hände.
Wie das in der Praxis aussieht, zeigt sich aktuell bei der Hilfstaxe. Anfang September hat eine Schiedsstelle diese neu festgesetzt. Der Arbeitspreis ist für onkologische Herstellungen seit Oktober um gut 4 Prozent gestiegen, bei Ernährungs- und Antibiotikalösungen steigt er ab 2027 um rund 30 Prozent. Davon profitiert auch Medios.
Gleichzeitig sinkt die Erstattung für wichtige Wirkstoffe schon seit Oktober deutlich, auch bei Biosimilars. Ab 2027 orientiert sich deren Preis zudem am zweitgünstigsten Anbieter. Medios kauft diese Wirkstoffe zunächst weiter zu den bisherigen Preisen ein, die Spanne zwischen Einkauf und Erstattung wird also kleiner. Senken die Hersteller ihre Preise, entlastet das den Einkauf. Wir halten das für wahrscheinlich: Unter den Biosimilar-Herstellern herrscht starker Wettbewerb, und wer über dem erstatteten Preis bleibt, verliert Volumen an günstigere Anbieter.
Für Medios ist das kurzfristig negativ, unterm Strich dürfte die Belastung die höheren Arbeitspreise zunächst übersteigen. Für kleine Labore ist der Einschnitt aber deutlich härter. Eine Steuerberatung hat für eine typische Zyto-Apotheke mit 3.000 Zubereitungen im Jahr einen Rückgang des Rohertrags um rund 200.000 Euro durchgerechnet. Der Arbeitspreis allein deckt bei vielen kleinen Reinräumen die Kosten nicht. Der Verband der herstellenden Apotheker empfiehlt seinen Mitgliedern bereits, zum Einkaufspreis abzurechnen. Einige werden ihre Labore aufgeben und bei Herstellbetrieben fertigen lassen. Das ist schon einmal passiert: Nach der letzten großen Kürzung 2018 gaben die ersten kleinen Labore auf. Die Zahl der Apotheken mit Reinraum ist über die letzten Jahre von rund 300 auf etwa 250 gesunken.
Hier wird der „short-term pain“ zum Vorteil für Medios. Medios stellt bundesweit her, hat freie Kapazität und senkt mit der Automatisierung ab 2027 die Kosten je Präparat weiter. Jede Kürzungsrunde dürfte die Marktposition festigen und zusätzliche Mengen bzw. Marktanteilsgewinne bringen.
Dass Medios aus Regulierung Geschäft machen kann, hat das Unternehmen schon bewiesen. 2020 verlagerte der Gesetzgeber die Versorgung mit Hämophilie-Präparaten in die Apotheken. Medios hatte sich darauf vorbereitet und ist in diesem Bereich heute Marktführer.
Ein offener Punkt bleibt. Die Koalition diskutiert, Ausschreibungen für Krebsinfusionen wieder zuzulassen. Solche Mechanismen gab es schon bis 2017, wegen Versorgungsproblemen wurden sie damals wieder abgeschafft. Sie drücken zwar die Preise, bündeln aber auch die Mengen bei wenigen leistungsfähigen Anbietern. Für einen bundesweiten Hersteller wie Medios dürfte das deshalb auch eine große Chance auf deutlich steigende Volumina sein.
Wohin mit dem Cashflow? Zukäufe und Rückkäufe im Vergleich
Bis 2031 will Medios rund 3,1 Mrd. Euro Umsatz und 170 Mio. Euro bereinigtes EBITDA erreichen, in der Bottom-Line rund das Doppelte von 2025. Organisch plant das Unternehmen 5 Prozent Wachstum pro Jahr, obwohl seine Märkte nach eigener Schätzung um rund 7 Prozent zulegen. Die Margen in den Segmenten sollen nahezu stabil bleiben. Wir halten beides für vorsichtig geplant, was der Planung ein solides Fundament gibt.
Zukäufe sind für Medios ein wichtiger Teil des Plans. Bis 2031 sollen sie rund 300 Mio. Euro Umsatz bringen, vor allem im margenstarken Compounding und im Ausland. Rund 325 Mio. Euro stehen dafür bereit. Mit einem Erwerb kauft Medios Umsatz und EBITDA ein. Ob das Wert schafft, entscheidet der Preis: Das zugekaufte Ergebnis muss nach Integration und Synergien mehr abwerfen als die eingesetzten Kapitalkosten.
Für die jüngste Transaktion Caelo (August 2026) zahlt der neue Vorstand das 7,2-Fache des EBITDA des laufenden Geschäftsjahres. Der Kaufpreis sei schon durch das Nettovermögen der Gesellschaft gedeckt. Ohne Synergien (EBITDA: 1,2 Mio. Euro) verdient Caelo nach unserer Rechnung zwar nur die Kapitalkosten. Mit den erwarteten Synergien von jährlich 3,4 Mio. Euro bis 2028/29 wird daraus jedoch ein sehr gutes Geschäft bei deutlich zweistelliger Kapitalrendite.
Der stärkste Konkurrent für jeden Zukauf ist derzeit dagegen die eigene Aktie. Medios kostet an der Börse nur noch knapp das 4-Fache des EBITDA 2026e und bietet im laufenden Jahr eine Free Cashflow-Yield von 13 Prozent. Mit einem Rückkauf erwirbt Medios also eigene Ergebnisse und Cashflows zu einem niedrigeren Preis als bei sämtlichen historischen Übernahmen, ohne Integrationsrisiko und in einem Geschäft, das der Vorstand besser kennt als jedes Übernahmeziel. Im ersten Teil dieses Briefs haben wir gezeigt, dass ein Rückkauf deutlich unter dem fairen Wert für die verbleibenden Aktionäre eine hohe Wertsteigerung herbeiführt.
Der Vorstand möchte Zukäufe (M&A) und Aktienrückkäufe ausdrücklich parallel angehen. Solange die eigene Bewertung an der Börse so niedrig bleibt, sollten die Rückkäufe dabei aus unserer Sicht ein großes Gewicht bekommen.
Zum Mitrechnen: das interaktive Bewertungsmodell für Medios
Einen konkreten Wert je Aktie dürfen wir an dieser Stelle nicht nennen. Stattdessen laden wir wie im letzten Investorenbrief dazu ein, selbst zu rechnen. Hier geht es zur interaktiven Bewertung der Medios AG.
Das Modell führt Jahr für Jahr vom Umsatz bis zum Free Cashflow für die Aktionäre (FCFE), von den Ist-Zahlen 2023 bis 2025 über die Prognose 2026 bis 2031. Alle wesentlichen Annahmen lassen sich mit Reglern verändern. Für jedes EV/EBITDA-Multiple zeigt das Modell, welchem Vielfachen des Free Cashflows es entspricht und welcher rechnerische Wert je Aktie sich ergibt.
Das voreingestellte Basisszenario folgt dem organischen Pfad, den das Management am Kapitalmarkttag aufgezeigt hat, und wurde für 2026 ergebnisseitig am unteren Ende der Prognose angesetzt. Wer es einfach mag, verändert nur das organische Wachstum von Umsatz und Ergebnis sowie das Bewertungsmultiple und bekommt bereits so ein Gefühl für das Wertpotenzial mitsamt Sensitivität. Wer tiefer einsteigen möchte, kann zusätzliche Annahmen durch weitere Regler modellieren (u.a. Zukäufe und Aktienrückkäufe).
Am Kapitalmarkt schauen viele nur auf das EBITDA-Multiple. Entscheidend ist aber, wie viel vom EBITDA am Ende bei den Aktionären ankommt, also nach Steuern, Investitionen (CAPEX), Leasing (IFRS 16), aktienbasierter Vergütung (SBC), Working Capital und Zinsen. Dieser Free Cashflow to Equity (FCFE) liegt 2026 im Basisszenario bei 38 Prozent des adj. EBITDA, das sind 33,3 Mio. Euro. Bezogen auf den Börsenwert ergäbe sich damit schon im laufenden Geschäftsjahr eine Free Cashflow-Rendite von 13,1 Prozent. Weil Medios mit dem Cashflow Schulden tilgt, die Zinslast sinkt und die Investitionen nicht im gleichen Maß mitwachsen, steigt die FCFE-Conversion im Basisszenario bis 2031 auf 48 Prozent (+10 Prozentpunkte ggü. 2026e).
Das EBITDA-Multiple von 3,9x entspricht damit dem Zehnfachen (bei 38 Prozent Conversion) bis Achtfachen (bei 48 Prozent Conversion) des aktuellen Free Cashflows. Und die Free Cashflows, die Medios von 2027 bis zum Ende des mittelfristigen Planungszeitraums im Jahr 2031 erwirtschaftet, summieren sich im Basisszenario auf knapp 10 Euro je Aktie (9,87 Euro) und damit fast auf den heutigen Börsenwert. Die schon heute sehr attraktive Cashflow-Generierung wird aus unserer Sicht bei Medios oft übersehen.
Die Kursentwicklung von Medios war sowohl im bisherigen Jahresverlauf als auch im dritten Quartal nicht erfreulich. Beim Durchspielen des Modells fällt aber eines auf: Um auf einen rechnerischen Wert je Aktie unter der heutigen Bewertung zu kommen, muss man bei einer Vielzahl von Annahmen zugleich sehr pessimistisch sein, was sich so übersetzen lässt: Das Chance-Risiko-Profil erscheint sehr attraktiv.
IBA: Weiter verbesserte Profitabilität und eine stille Option namens PanTera
Ion Beam Applications (IBA) ist eine weitere Kernposition. Nach einem sehr starken Jahresauftakt hat die Aktie im dritten Quartal leicht abgegeben. Operativ stützen die H1-Zahlen aber den eingeschlagenen Kurs: Umsatz und Ergebnis (adj. EBIT) legten zu und die Prognose für das Gesamtjahr wurde bestätigt (Adj. EBIT: mindestens 32 Mio. Euro; 2025: 27,4 Mio. Euro).
IBA-Konzern im ersten Halbjahr 2026
| Mio. Euro | H1 2026 | H1 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 323,7 | 304,9 | +6 % |
| Auftragseingang Equipment | 176 | 107 | +64 % |
| Auftragsbestand (Equipment und Services) | 1.600 | 1.300 | +23 % |
| Bereinigtes EBIT | 17,6 | 10,6 | +66 % |
| Bereinigte EBIT-Marge | 5,4 % | 3,5 % | +1,9 Pp. |
| Nettoergebnis | 9,3 | -2,6 |
Quelle: IBA-Berichterstattung.
Das bereinigte EBIT (bei IBA „Adjusted EBIT“, früher REBIT) enthält einen Sonderertrag von 1,5 Mio. Euro aus der Beilegung zweier geschäftlicher Streitigkeiten. Auch ohne ihn ist es um über 50 Prozent gestiegen. Der Auftragseingang für Anlagen lag mit 176 Mio. Euro um 64 Prozent über dem Vorjahr. Der Auftragsbestand wuchs gegenüber dem Vorjahreszeitpunkt um gut ein Fünftel auf 1,6 Mrd. Euro und entspricht damit mehr als dem Zweieinhalbfachen des Jahresumsatzes 2025.
Getragen wurde die Entwicklung vor allem vom größten Segment, der Protonentherapie. Hier ist IBA weltweit der führende Anbieter von Anlagen und Service. Nach einem Verlust im Vorjahreszeitraum ist das Segment inzwischen wieder deutlich profitabel: Das bereinigte EBIT drehte von -2,2 auf 12,3 Mio. Euro, eine Marge von 7,3 Prozent (Konzern: 5,4 Prozent).
IBA-Segmente im ersten Halbjahr 2026
| Umsatz | Bereinigtes EBIT | ||||
|---|---|---|---|---|---|
| Mio. Euro | H1 2026 | H1 2025 | Veränd. | H1 2026 | H1 2025 |
| Proton Therapy | 167,7 | 154,8 | +8 % | 12,3 | -2,2 |
| Dosimetry | 30,8 | 34,8 | -11 % | -0,5 | 2,3 |
| IBA Technologies (Industrial und RadioPharma) | 127,0 | 115,4 | +10 % | 8,2 | 13,1 |
| Corporate und interne Verrechnung | -1,7 | -0,1 | -2,4 | -2,7 | |
| Konzern | 323,7 | 304,9 | +6 % | 17,6 | 10,6 |
Quelle: IBA-Berichterstattung.
Auch der Vertrieb der Protonentherapie läuft: Fünf verkaufte Proteus®ONE-Systeme (nach einem im Vorjahreszeitraum) und ein Auftragsbestand auf Rekordniveau sichern die Auslastung der kommenden Jahre. Der Geschäftsbereich Dosimetrie steht dagegen unter Druck. Hier greift seit März ein Kostenprogramm, dessen Wirkung IBA im zweiten Halbjahr erwartet. Im Segment IBA Technologies lief das Geschäft mit Teilchenbeschleunigern für Radiopharmazeutika gut, die Industrieanwendungen leiden noch unter Überkapazitäten im Sterilisationsmarkt. Der Segmentumsatz stieg dank abgearbeitetem Auftragsbestand und wachsendem Servicegeschäft, das Ergebnis ging durch den Produktmix und bewusste Investitionen in Forschung und Entwicklung (F&E) hingegen zurück. Das Management sieht bei IBA Technologies das erste Halbjahr ausdrücklich nicht als Maßstab für die künftige Profitabilität.
Für 2026 hat IBA die Prognose eines bereinigten EBIT von mindestens 32 Mio. Euro bestätigt (2025: 27,4 Mio. Euro). Mittelfristig strebt das Management bis 2028 eine bereinigte EBIT-Marge von rund 10 Prozent an. Schon auf Basis des Umsatzes von 2025 (620 Mio. Euro) wären das über 60 Mio. Euro und damit fast doppelt so viel wie für das laufende Jahr erwartet.
PanTera: eine versteckte Option
Im operativen Ergebnis von IBA gar nicht enthalten ist PanTera, das perspektivisch zum wertvollsten Teil von IBA werden könnte. Manchen unserer Investoren dürfte das Unternehmen bereits ein Begriff sein, zur Einordnung trotzdem kurz von vorn: Das Gemeinschaftsunternehmen (Joint Venture) von IBA und dem belgischen Kernforschungszentrum SCK CEN stellt Actinium-225 her. Dieses Isotop gilt als einer der knappsten Rohstoffe für eine neue Klasse zielgerichteter Krebstherapien, die Krebszellen mit Alphastrahlung zerstören. PanTera wandelt dafür Radium-226 mit einem IBA-Beschleuniger um. Über diese Produktionstechnologie und den privilegierten Zugang zu Radium-226 sieht sich PanTera in einer besonderen Position.
Im belgischen Mol wird seit Oktober 2025 eine große Produktionsanlage gebaut, die 2028 in Betrieb gehen und ab 2029 kommerzielle Mengen produzieren soll. Schon heute liefert PanTera über eine Partnerschaft mit TerraPower Isotopes, der Isotopensparte des von Bill Gates gegründeten Nuklearunternehmens TerraPower, Actinium-225 in geringen Early-Supply-Mengen. Im ersten Halbjahr 2026 erzielte PanTera 13,7 Mio. Euro Umsatz bei einem EBITDA von 6,7 Mio. Euro. Diese Zahlen tauchen nicht im operativen Konzernergebnis auf, weil IBA seinen Anteil an PanTera at Equity und damit erst unterhalb des EBIT bilanziert. Im ersten Halbjahr waren das +2,1 Mio. Euro. Inzwischen ist PanTera als GMP-Hersteller von Actinium-225 anerkannt und gemeinsam mit TerraPower Isotopes und dem Institut des Radioéléments (IRE) soll die Produktionskapazität in Belgien bis Ende 2027 verdreifacht werden.
IBA hält derzeit knapp 35 Prozent an PanTera. Nach der letzten Tranche der Finanzierungsrunde, die IBA für das zweite Halbjahr erwartet, werden es 31 Prozent sein. In der Finanzierungsrunde selbst (September 2024) wurde PanTera laut IBA mit rund 290 Mio. Euro (post money) bewertet. Bei einem Anteil von 31 Prozent entspricht das knapp 3 Euro je IBA-Aktie.
Dieser Wert kann sich deutlich verändern. Bekommt PanTera die Anlage nicht fertig oder scheitern alle sich aktuell in der Entwicklung befindlichen Medikamente auf Basis von Actinium-225 bei der Marktzulassung, würden die Umsätze auf dem aktuellen Forschungsniveau verharren. Neben diesem sehr pessimistischen Szenario könnte die Beteiligung aber auch erheblich mehr wert sein. Verschiedene Artikel aus diesem Jahr deuten in diese Richtung:
- Im Juni berichtete der Branchendienst Mergermarket, PanTera prüfe verschiedene Wege für die weitere Entwicklung: einen Verkauf an einen Pharmakonzern, den Einstieg eines Private-Equity-Investors oder ab etwa 2030 einen Börsengang. CEO Sven van den Berghe bezifferte die aktuelle Bewertung dort auf über 1 Mrd. Euro. PanTera stellte danach klar, dass noch keine Entscheidung gefallen sei, und betonte, man halte sich alle Optionen offen.
- Am 24. September schrieb das Branchenmagazin Nuclio Media, mehreren Branchenvertretern zufolge könnte der enge Partner TerraPower PanTera am Ende übernehmen. Das Magazin weist selbst darauf hin, dass es diese Information nicht unabhängig bestätigen konnte. Keines der beiden Unternehmen hat Übernahmegespräche öffentlich gemacht.
- Dass für Isotopen-Hersteller eine hohe Zahlungsbereitschaft besteht, zeigt die im September vereinbarte Übernahme des Münchner Radiopharma-Unternehmens ITM durch das australische Biopharmaunternehmen Telix. Die Zustimmung der Telix-Aktionäre steht noch aus. Telix will sich damit die Versorgung seiner eigenen Krebsmedikamente mit Isotopen sichern und zahlt, überwiegend in eigenen Aktien, einen Unternehmenswert von 1,65 Mrd. US-Dollar. Das ist rund das Sechsfache des ITM-Umsatzes von 2025 (273 Mio. US-Dollar). Hinzu kommen bis zu 700 Mio. US-Dollar an Meilensteinzahlungen, die an ein eigenes Medikament von ITM nach erfolgreicher Phase-III-Studie gebunden sind. ITM ist ein zentraler Lieferant von Lutetium-177, das bereits in zugelassenen Krebsmedikamenten wie Pluvicto von Novartis steckt. Actinium-225 stellt ITM über das Gemeinschaftsunternehmen Actineer mit den Canadian Nuclear Laboratories her.
Jede Milliarde Euro Bewertung von PanTera entspräche 10,24 Euro je IBA-Aktie und käme zum Kerngeschäft hinzu. Für uns ist PanTera damit eine bedeutende, noch versteckte Option.
Wer mehr über IBA und PanTera erfahren möchte: Wir haben das Unternehmen im Juli in einem Aktienpodcast ausführlich vorgestellt, hier geht es zur Folge.
Aus dem Maschinenraum: neue Positionen dank eigener Datenbanken
Im August haben wir in einem Webinar gezeigt, wie unser Researchprozess heute aussieht. Die Aufzeichnung ist hier abrufbar. Unsere Ideengenerierung hat sich in den vergangenen Monaten stark weiterentwickelt, vor allem durch den Aufbau verschiedener proprietärer Datenbanken mithilfe von Künstlicher Intelligenz (KI). In unserer fundamentalen Bewertungsdatenbank („Engines“) haben wir innerhalb von sechs Monaten die Zahl der betrachteten Unternehmen verachtfacht, auf inzwischen mehr als 2.400. Eine Chartdatenbank mit über 6.000 Titeln zeigt uns, wann sich bei einem Unternehmen die Sicht des Marktes dreht, und ein Red-Flag-Ansatz mit ca. 400 Prüfpunkten schärft unseren Blick auf mögliche Probleme unter der Oberfläche. Die finale Analyse und die Anlageentscheidung bleiben bei uns. Aber wir sehen in derselben Zeit deutlich mehr und bessere Unternehmen gründlich an als zuvor.
Folglich ist der Wettbewerb um einen Platz im Portfolio so hoch wie lange nicht und nimmt Woche für Woche zu. Wir stoßen derzeit fast täglich auf aussichtsreiche Chancen. Einige davon haben bereits ihren Weg ins Portfolio gefunden, auch außerhalb von Deutschland. Dazu gehören beispielsweise Materialise (im letzten Investorenbrief vorgestellt), Bytes Technology, Cairn Homes, Eurocell, TT Electronics und Arjo. Ein Beispiel für einen aufgegangenen Case ist Kainos. Unsere Erwartung einer Prognoseanhebung bestätigte sich im August, woraufhin wir die Position wieder veräußert haben. Wir sehen uns durch diese Weiterentwicklung unseres Ansatzes gestärkt.
Den genauen Renditebeitrag der Neuzugänge dürfen wir aus regulatorischen Gründen leider noch nicht beziffern. Im dritten Quartal haben sich allerdings drei unserer vier größten Positionen schwächer entwickelt als der Fonds insgesamt, die übrigen Werte also im Schnitt besser. Dazu zählen auch die neuen Positionen aus dem weiterentwickelten Prozess, die wir zunächst bewusst geringer gewichtet haben. Einen größeren Anteil am Portfolio muss sich jede Position im Zeitverlauf erst verdienen.
Vielen Dank für das entgegengebrachte Vertrauen. Wir freuen uns über Feedback und Fragen, gerne auch zu den eigenen Annahmen im Medios-Modell.
Herzliche Grüße
Das Paladin Invest-Team
Rechtliche Hinweise
Dies ist eine Marketing-Anzeige. Bitte lesen Sie den Verkaufsprospekt des OGAW und das Basisinformationsblatt (KID), bevor Sie eine endgültige Anlageentscheidung treffen. Die Paladin Invest GmbH ist im Rahmen der Anlageberatung gem. § 2 Abs. 2 Nr. 4 WpIG ausschließlich auf Rechnung und unter der Haftung der NFS Netfonds Financial Service GmbH, Heidenkampsweg 73, 20097 Hamburg tätig. Die NFS ist ein Wertpapierinstitut gem. § 2 Abs. 1 WpIG und verfügt über die erforderlichen Erlaubnisse der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin).
Dies ist eine Marketingmitteilung. Sie dient ausschließlich Informationszwecken und stellt weder eine individuelle Anlageempfehlung noch ein Angebot zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar. Bitte lesen Sie vor einer Anlageentscheidung die verbindlichen Verkaufsdokumente (Verkaufsprospekt, Basisinformationsblatt), erhältlich unter diesem Link. Die frühere Wertentwicklung lässt nicht auf zukünftige Renditen schließen. Investitionen sind mit Risiken bis hin zum Totalverlust des eingesetzten Kapitals verbunden.
Hinweis auf Interessenkonflikte: Die Paladin Invest GmbH ist als Fondsadvisor für den Paladin ONE tätig und erhält hierfür eine Vergütung. Bei der Empfehlung des eigenen Fonds besteht daher ein Interessenkonflikt. Mitarbeiter der Paladin Invest GmbH sind im Fonds Paladin ONE privat investiert.